Este guia explica como funciona o Bradesco MEI para quem formaliza e administra um microempreendedor, organizando contas, pagamentos e rotinas financeiras com mais segurança. Em seguida, apresenta o contexto do MEI no Brasil, descreve benefícios e obrigações típicas e orienta como alinhar planejamento, documentação e escolha de serviços conforme as necessidades do negócio.
Para quem é Bradesco MEI, a decisão mais importante costuma ser simples: conectar a formalização do negócio às rotinas financeiras do dia a dia (contas, recebimentos, pagamentos e controle). A ideia central deste guia é orientar você a entender como a oferta para MEI pode apoiar a gestão — e como tomar decisões com base em requisitos, documentação e compatibilidade com o seu modelo de operação, evitando escolhas que não conversam com a realidade do seu faturamento, sua forma de recebimento e seus custos.
Ao longo do texto, você vai encontrar uma visão profissional e objetiva sobre o que normalmente envolve a experiência do MEI ao lidar com serviços bancários, além de critérios práticos para avaliar alternativas e manter a empresa organizada. Também serão apresentados recursos complementares em formato de comparação e condições, e um conjunto de perguntas frequentes para tirar dúvidas comuns.
O MEI (Microempreendedor Individual) foi criado para facilitar a formalização de pequenos negócios no Brasil, simplificando aspectos como enquadramento de atividade, rotinas fiscais e alguns procedimentos administrativos. Em termos práticos, o MEI costuma ter necessidades financeiras específicas: fluxo de caixa com variação mensal, cobrança de tributos com previsibilidade, uso frequente de meios de pagamento e, principalmente, a necessidade de separar as finanças pessoais das do empreendimento.
Nesse cenário, serviços bancários e ferramentas de gestão podem influenciar diretamente sua organização. Quando você integra recebimentos e pagamentos em uma rotina consistente, reduz falhas operacionais (por exemplo, pagamentos em atraso, confusão de despesas e dificuldade para comprovar movimentações).
Além disso, a forma como você registra e acompanha as movimentações pode afetar o seu tempo disponível. No dia a dia do MEI, pequenas perdas de eficiência viram um problema recorrente: conciliar manualmente toda semana, juntar comprovantes em atraso ou descobrir, no meio do mês, que você não sabe exatamente quanto entrou e saiu.
Portanto, ao pensar em Bradesco MEI (ou qualquer alternativa para microempreendedores), é útil tratar “banco” como parte do seu sistema de gestão. Não se trata apenas de um local para guardar dinheiro; trata-se de um conjunto de recursos que impacta: velocidade de recebimento, controle de despesas, clareza de extratos, acesso a relatórios, segurança nas transações e facilidade para atender demandas de contabilidade e prestação de contas.
Ao buscar um caminho para o Bradesco MEI, o ponto de partida é entender o que você precisa resolver agora e o que precisa manter sob controle ao longo do tempo. Não é apenas “abrir conta”; é administrar rotinas, limites, prazos, taxas e compatibilidade com sua forma de vender.
Na prática, muitos empreendedores procuram suporte para:
Observação profissional: a qualidade de uma solução para MEI não se mede só por “ter ou não ter”, e sim por aderência ao seu caso de uso. Um serviço pode parecer adequado no começo e se revelar insuficiente quando você começa a vender com maior frequência, terceirizar demandas ou precisar de comprovações para clientes e contabilidade.
Exemplo prático: imagine um MEI que recebe via PIX e também vende pelo WhatsApp. No começo, talvez você consiga acompanhar o caixa manualmente. Porém, à medida que cresce, surgem: mais clientes, mais transações, mais datas diferentes para recebimento e pagamento, e a necessidade de extratos com organização por período. Nessa fase, ferramentas de consulta, relatórios e categorização (ou pelo menos clareza na movimentação) ajudam a evitar o “caos do fim do mês”.
Outro cenário comum é o MEI que trabalha com prestação de serviços. Ele pode ter despesas fixas (internet, aluguel de espaço, ferramentas) e despesas variáveis (insumos, deslocamento, serviços de terceiros). Se a instituição financeira não facilita o controle ou cobra tarifas que pesam no volume de operações pequenas, a margem do negócio fica pressionada.
Assim, “impactar o dia a dia” significa, concretamente, reduzir atritos: o tempo que você leva para conferir entradas, o esforço para identificar quais despesas são do negócio, a dificuldade para identificar pendências e a chance de pagamentos atrasarem por falta de gestão.
Um erro comum entre empreendedores é comparar ofertas apenas por um aspecto isolado. Em análise financeira e bancária, o melhor caminho é avaliar “custo total” (taxas, tarifas, eventuais custos indiretos e fricções) e aderência (capacidade de atender suas rotinas reais).
Ao considerar serviços associados ao termo Bradesco MEI, procure revisar:
Para manter a objetividade, evite decisões baseadas em promessas de retorno ou em “cálculos genéricos”. O seu histórico e a forma de faturar determinam o que é mais eficiente.
Quando falamos de custo total, é útil ir além das tarifas mais óbvias. Pense também no custo de oportunidade do seu tempo e na fricção operacional: por exemplo, se para cada pagamento você precisa fazer etapas extras, ou se seus extratos não são claros para auditoria interna. No MEI, tempo é dinheiro. O que economiza alguns reais em tarifas pode acabar custando horas no fechamento mensal.
Além disso, avalie o custo total em diferentes cenários: meses bons (com maior volume de recebimentos) e meses médios/baixos. Existem modelos em que tarifas variam conforme volume ou frequência de uso. Um produto que parece “barato” no papel pode se tornar caro se você usar recursos com frequência maior do que o previsto.
Sem entrar em garantias específicas, há requisitos comuns quando o tema envolve MEI e abertura/uso de serviços financeiros: ter o CNPJ do MEI ativo, documentos pessoais do responsável e dados atualizados para cadastro.
Do ponto de vista de risco operacional, o mais importante é manter consistência documental e evitar divergências cadastrais que podem gerar bloqueios, atrasos em confirmações ou limitações na operação de serviços.
Em termos práticos, consistência significa que o dado que consta no cadastro do MEI (por exemplo, telefone, e-mail, endereço e dados do titular) precisa estar coerente com as necessidades do banco e com a forma como você vai usar os serviços. Se sua rotina exige acesso diário ao aplicativo, por exemplo, um e-mail desatualizado pode dificultar recuperação de senha, confirmação de segurança e recebimento de avisos importantes.
Também vale considerar que alguns serviços podem exigir etapas adicionais: validações, aceites, confirmação de identidade, e comprovações em caso de alterações contratuais. Ao organizar sua documentação com antecedência, você reduz o risco de interrupções no meio do caminho.
Para quem já tem a formalização, um bom hábito é revisar periodicidade mínima de conferência cadastral. Não é necessário ficar mudando dados sem motivo, mas é essencial garantir que tudo que foi fornecido está atualizado e que o CNPJ do MEI não está com pendências que prejudiquem regularidade.
Ao longo do texto, a ideia é que você tenha clareza para decidir. A tabela abaixo serve para comparar situações típicas e indicar condições/implicações que você deve observar. Esta comparação não substitui a leitura das regras oficiais do produto ou serviço, mas organiza o raciocínio.
| Critério | Quando tende a ser mais relevante (para MEI) | Condições/atenções práticas |
|---|---|---|
| Separação financeira | Quando você precisa reduzir mistura entre contas pessoais e despesas do negócio | Verifique se o produto permite manter rotinas claras de extrato e categorização |
| Recebimentos frequentes | Quando seu faturamento é constante (mesmo que pequeno) | Confirme meios de recebimento compatíveis e custos por operação |
| Pagamentos recorrentes | Quando há contas mensais ou despesas fixas | Atente a prazos de processamento e disponibilidade para agendamento |
| Conciliação e relatórios | Quando você quer fechar o mês com menos retrabalho | Observe quais relatórios existem e se há exportação/organização por período |
| Atendimento e resolução | Quando você depende de agilidade para evitar interrupções | Checar canais de suporte, horários e critérios para abertura de solicitações |
| Custos e custo total | Quando você precisa preservar margem | Compare taxas, tarifas e possíveis custos indiretos nas rotinas reais |
Para reforçar a utilidade da comparação, observe como cada critério “conversa” com sua realidade:
Um caminho profissional para abordar o Bradesco MEI (ou qualquer instituição/solução equivalente para MEI) é seguir um roteiro que evita decisões impulsivas. Abaixo está um guia prático, com foco em verificação e consistência.
Para deixar esse passo a passo ainda mais prático, você pode transformar em “checklist operacional” antes de contratar:
Independentemente do nome comercial ou da instituição, para manter operação estável no universo de MEI e serviços bancários, costuma ser essencial:
Além desses pontos, vale observar um aspecto muito negligenciado: o padrão de uso. Se você abre uma conta e a utiliza de forma muito diferente do que a expectativa de perfil indica, isso pode gerar solicitações adicionais de comprovação ou revisões cadastrais. Não significa que exista algo errado, mas em geral exige que o titular esteja preparado para justificar movimentações.
Para evitar surpresas, mantenha uma rotina mínima de documentação:
Na prática, o maior ganho para um MEI raramente é “ter uma conta”. O que muda resultados é a combinação de disciplina operacional e clareza de dados. Como especialista em análise de rotina financeira, eu recomendaria:
Essa disciplina pode ser incremental. Você não precisa implementar uma gestão complexa de uma vez. O que funciona bem para MEI é uma camada mínima que seja sustentável: um método simples de registro e uma rotina de conferência.
Um exemplo de padronização de categorias (adaptável ao seu caso) pode incluir:
Você pode perceber como isso ajuda a responder perguntas como: “esse gasto foi essencial para gerar receita?”, “onde está crescendo a despesa sem aumento proporcional no faturamento?” e “o que muda quando o volume de vendas cai?”.
Além disso, para quem busca Bradesco MEI, vale considerar como os relatórios e informações do banco podem (ou não) facilitar essa padronização. Quando o extrato está fácil de ler e a descrição das transações é clara, sua conciliação e organização ficam mais rápidas.
Dentro da lógica de “aderência ao seu perfil”, recebimentos, pagamentos e conciliação são o coração do controle financeiro. Você pode ter uma conta bancária perfeitamente adequada, mas se a forma como você recebe e paga não está bem mapeada, ainda assim você perde visibilidade.
Recebimentos: pergunte a si mesmo como as entradas entram no caixa. Você recebe principalmente via PIX? Via cartão? Via boleto? Ou por transferência bancária após emissão de nota? Cada meio tem um comportamento: tempos de crédito, taxas (quando cartão), e formas de registro.
Pagamentos: da mesma forma, defina se seus pagamentos são mais por boleto, transferências, débito em conta, cartão corporativo ou retirada. Ao entender isso, você consegue prever o “padrão de saída” e alinhar com prazos do seu fluxo de caixa.
Conciliação: conciliar significa conferir o que consta no seu extrato com o que você registrou no seu controle. Quando essa conciliação fica difícil, você tende a postergar o fechamento. Postergar é um erro comum porque parece pequeno, mas vira problema recorrente: quanto mais tempo passa, mais difícil fica identificar divergências.
Uma estratégia simples para evitar acúmulo é a “mini-conciliação” semanal. Mesmo que você não faça uma conciliação completa, olhar as transações mais importantes com frequência reduz o risco de surpresas. No MEI, o que geralmente quebra o controle é a ausência de rotina: o empreendedor tenta “resolver tudo” no fechamento mensal.
Ao avaliar Bradesco MEI, é importante entender que custos de transação não são só tarifas bancárias. Eles incluem também:
Uma forma de pensar com números é calcular seu “custo médio por transação” com base no seu volume real. Por exemplo:
Se no seu mês você tem 200 entradas e 80 saídas (transferências/pagamentos), e há tarifas associadas a alguns desses eventos, você pode estimar uma ordem de grandeza do custo mensal. Mesmo sem chegar em centavos, essa estimativa orienta a decisão.
Depois, vale comparar com o benefício operacional. Um serviço pode ter tarifa um pouco mais alta, mas oferecer relatórios melhores e reduzir seu tempo de conciliação. Se o tempo poupado permitir que você trabalhe mais no que gera receita, o custo relativo diminui.
Para MEI, isso é relevante porque a margem do negócio costuma ser sensível. Uma diferença aparentemente pequena em tarifas pode representar uma parcela proporcional importante do lucro, especialmente em negócios com tickets menores e maior frequência de movimentação.
Em finanças, imprevistos acontecem. Transação que falha, necessidade de contestação, dúvidas sobre extrato, mudança de cadastro, problemas de acesso ao aplicativo: qualquer uma dessas situações pode surgir. Por isso, a avaliação de atendimento e suporte não deve ser deixada para depois.
Antes de definir sua escolha, observe:
Além disso, pense na continuidade. O MEI não pode “parar de operar” porque ficou sem acesso ao meio financeiro. Se o banco exige validações frequentes e há dificuldade para resolver quando necessário, isso pode atrapalhar seu funcionamento.
Segurança também é parte do “custo total”. Um ambiente com alertas e autenticação eficiente reduz riscos operacionais. Mesmo que existam medidas padrão (como senha, biometria, confirmação), o importante é que você consiga usar esses recursos sem fricção excessiva no cotidiano.
Uma decisão que frequentemente define o sucesso do controle financeiro é a compatibilidade com os seus meios de recebimento. Se o seu negócio é predominantemente presencial, mas você planeja crescer para e-commerce, você precisa avaliar se o banco suporta e facilita essa transição.
Considere os cenários mais comuns:
PIX: em geral, o PIX tende a favorecer controle por ser rápido e rastreável. Para MEI, o importante é que as informações apareçam no extrato de modo claro para conciliação. Se a descrição do recebedor, o identificador da transação ou o valor estiverem fáceis de entender, sua conciliação melhora.
Cartão: quando o MEI recebe via cartão, existe uma camada adicional: taxas, antecipações (se houver) e prazos de repasse. O banco pode fornecer informações para acompanhar a liquidação e o cronograma de crédito. Você precisa avaliar se as informações ajudam a entender quanto recebeu efetivamente versus quanto foi vendido.
Boleto: boletos podem ser pagos com variações de data e, dependendo do seu fluxo, podem exigir atenção ao calendário. Se você usa boletos como método de cobrança (para clientes empresariais ou para serviços recorrentes), a previsibilidade de processamento e a clareza do extrato para identificar pagamentos são essenciais.
Transferência bancária: quando seus clientes ou parceiros transferem diretamente para conta, a conciliação pode ser mais simples, desde que você mantenha um padrão de identificação. Quando não há identificação, você pode precisar conferir manualmente.
Ao avaliar Bradesco MEI, pergunte-se: “o extrato ajuda a bater com minhas vendas?”. Se a resposta for “não”, talvez você precise de uma camada extra de controle (planilhas, integrações ou sistemas de conciliação). A ideia é evitar duplicidade desnecessária.
Para o MEI, fechar o mês com qualidade depende de duas coisas: organização e tempo. Bancos que oferecem relatórios úteis — e com boa legibilidade — ajudam a reduzir o esforço.
Na prática, você deve observar se há:
Se sua contabilidade depende desses dados, isso fica ainda mais importante. Mesmo que você não tenha um contador formal (ou que use contabilidade simplificada), a forma como os dados são apresentados pode influenciar seu nível de confiança na própria gestão.
Um fechamento mensal típico do MEI pode incluir: apurar despesas, separar impostos, conferir se o que foi registrado no sistema coincide com extrato. Se a exportação e os relatórios forem limitados, você pode perder tempo “fazendo engenharia reversa” em cima de extratos confusos.
Por isso, ao pensar no Bradesco MEI, não olhe apenas taxas: olhe relatórios como ferramenta de produtividade. Quando você reduz o tempo de fechamento, consegue analisar indicadores de forma mais frequente — e ajustar o negócio mais cedo.
Uma conta bancária bem usada pode ser parte do seu planejamento financeiro. Isso inclui:
Um erro comum é usar a conta como “caixa único”, misturando tudo sem uma lógica de separação. Isso torna difícil responder: “estou saudável ou só estou passando o mês?”. Quando você separa — nem que seja por organização manual — você ganha previsibilidade.
Em muitos casos, o MEI pode criar uma regra simples: assim que o dinheiro entra, uma parte já é direcionada mentalmente ou em reserva (por exemplo, para impostos e contas fixas). Mesmo sem sofisticar, isso evita que o empreendedor gaste achando que “dá para pagar depois”.
Ao avaliar o Bradesco MEI, verifique se a instituição facilita esse tipo de organização com ferramentas como notificações, controles de saldo, alertas de transação e clareza de extrato.
A separação entre finanças pessoais e do negócio é um pilar. Não é só questão contábil. Envolve proteção operacional e redução de conflitos internos: você evita usar dinheiro do negócio para cobrir despesas pessoais e depois tentar “recompor” no mês seguinte.
Mesmo quando você retira para despesas pessoais, ter regras claras reduz confusão e melhora a qualidade das decisões. Uma prática comum é definir um valor fixo (ou um período) para retirada e registrar como despesa do MEI (pró-labore, quando aplicável, ou categoria de retirada, conforme sua forma de registro).
Quando isso não existe, o empreendedor fica sem clareza do que é resultado do negócio versus o que é custo pessoal. E sem clareza, decisões de investimento e expansão ficam mais arriscadas.
Se a solução de conta para Bradesco MEI ajuda você a separar e organizar extratos, ela se torna uma ferramenta de governança — e não apenas um meio de transação.
Antes de contratar um conjunto de serviços associado ao Bradesco MEI, algumas boas práticas reduzem riscos:
Depois de contratar, a fase crítica é a adaptação da rotina. Em vez de “começar e ver no que dá”, implemente rapidamente uma rotina mínima:
Esse ajuste inicial costuma evitar problemas que poderiam aparecer só depois de três ou quatro meses — quando o volume de dados e a complexidade aumentam.
Embora o banco seja central, alguns MEIs acabam precisando complementar com outras ferramentas. Isso não significa que “o banco falhou”; significa que seu modelo de negócio pode exigir uma camada adicional.
Exemplos comuns de complementos:
A pergunta correta é: “o banco resolve tudo que eu preciso de forma prática?” Se a resposta for não, você pode integrar outras ferramentas em vez de tentar forçar o banco a substituir todo o controle.
Em geral, uma boa arquitetura para MEI combina: banco como fonte de extrato (base de verdade) + um método de registro simples (planilha/categorias) + uma rotina de conciliação (semanal ou quinzenal).
Em geral, “MEI” está associado à formalização do microempreendedor individual. Portanto, o enquadramento costuma ser relevante para contratação e uso de serviços voltados ao perfil. O ideal é conferir a elegibilidade e os requisitos do produto desejado no canal oficial do fornecedor.
Priorize separação financeira, recebimentos, pagamentos recorrentes, organização de extratos e relatórios. Isso reduz retrabalho e melhora a previsibilidade do caixa.
Compare custo total com base nas suas operações reais (quantidade de recebimentos, transferências e pagamentos). Se possível, projete por algumas semanas de operação e observe o impacto no mês.
Reveja dados cadastrais do responsável e do CNPJ do MEI, verifique registros do negócio e, se necessário, procure atendimento para corrigir inconsistências antes que elas gerem restrições operacionais.
Vale revisar quando sua rotina mudar (ex.: aumento de vendas, mudança de meio de recebimento, contratação de serviços adicionais, ou necessidade de relatórios mais robustos). Também é saudável revisar periodicamente custos e adequação.
Consulte sempre os materiais oficiais do fornecedor e comunicados aplicáveis ao produto que você contratou. Para regras do MEI e obrigações do regime, consulte também os canais oficiais relacionados ao empreendedorismo e à administração tributária.
Vale testar: consulta de extrato por período, clareza das descrições das transações, facilidade para buscar uma movimentação específica, recursos de exportação (se existirem) e, se você usa recebimentos por determinados meios, observe como eles aparecem no extrato. Também teste seu acesso (senha/biometria) e a recuperação de conta para evitar surpresas.
Você pode criar uma rotina simples: registre todas as despesas relevantes com data, valor e categoria assim que ocorrerem; no fim da semana, revise no extrato se as transações batem; no fim do mês, foque em identificar divergências pontuais em vez de conferir tudo do zero.
Na prática, você deve guardar comprovantes das despesas que tenham relação com o negócio e que serão necessárias para contabilidade e organização do fluxo. Mesmo que nem tudo seja requerido da mesma forma, ter um arquivo mínimo ajuda a reduzir risco de perda de informação.
Conforme o faturamento aumenta, o volume de transações cresce e a sua necessidade de relatórios e controle também costuma crescer. Pode ser o momento de rever meios de recebimento, ajustar categorias, revisar custos por operação e garantir que sua rotina de conciliação continua sustentável.
Este guia se apoia em princípios gerais de organização financeira para microempreendedores e em informações institucionais sobre o regime do MEI. Para confirmação de regras e requisitos, recomenda-se consultar:
O melhor jeito de se beneficiar de uma experiência relacionada ao Bradesco MEI (ou a serviços bancários voltados ao perfil do MEI) é encarar como um meio de organizar rotinas: recebimentos, pagamentos, conciliação e documentação. A escolha deve ser guiada por aderência ao seu modelo de negócio e por um entendimento claro de custos e condições.
Se você alinhar o sistema financeiro ao seu fluxo real — e revisar mensalmente — sua empresa ganha previsibilidade, reduz atritos e melhora a qualidade do fechamento. Para começar bem, volte aos passos do guia, valide requisitos e escolha o que sustenta suas operações com consistência.
Em última instância, a melhor decisão é aquela que te permite operar com clareza. Quando você consegue enxergar entradas e saídas com consistência, controlar prazos e entender custos por operação, seu negócio tende a ficar mais resiliente mesmo diante de variações de demanda. E é exatamente isso que uma boa estrutura para MEI deve entregar: organização, previsibilidade e suporte à sua rotina, sem depender de sorte ou improviso.
Ao tomar sua decisão com base em rotinas, documentação, compatibilidade e custo total, você transforma o banco em parte do seu sistema de gestão — e não apenas em um detalhe burocrático. Essa mudança, mesmo sutil, costuma ser o que separa operações que crescem com estabilidade daquelas que se perdem no controle.
This guide explains Colbate from a practical industry viewpoint, covering what it is, how suppliers typically handle it, and what buyers should verify before purchase. It also summarizes objective background on related terminology, common application considerations, and due-diligence steps. Readers will find a comparison table, requirements, and targeted FAQs to support confident sourcing decisions.
This guide explains how to evaluate packaging supply options linked to 21979368133, including considerations around supplier selection and realistic pricing. It reviews what such an identifier typically implies in logistics, why compatibility and documentation matter, and how to compare offers objectively. The article then adds practical decision conditions and FAQs for buyers who want consistent output.
This guide explains what item code “16121978” typically represents in traceable procurement workflows, and how to evaluate suppliers and pricing responsibly. It offers an objective background on how identifiers, documentation, and inspection records support quality assurance, compliance, and logistics decisions. You’ll also find practical requirements and FAQs to help you assess traceability and risk.
This guide explains how to evaluate Xxxvldlo-related supply terms, supplier fit, and pricing signals in real-world purchasing workflows. It provides objective background on the concept represented by the keyword, how decision-makers typically compare suppliers, and what documentation to request—without assuming specific claims. Use it to structure questions, manage risk, and align procurement with operational needs.
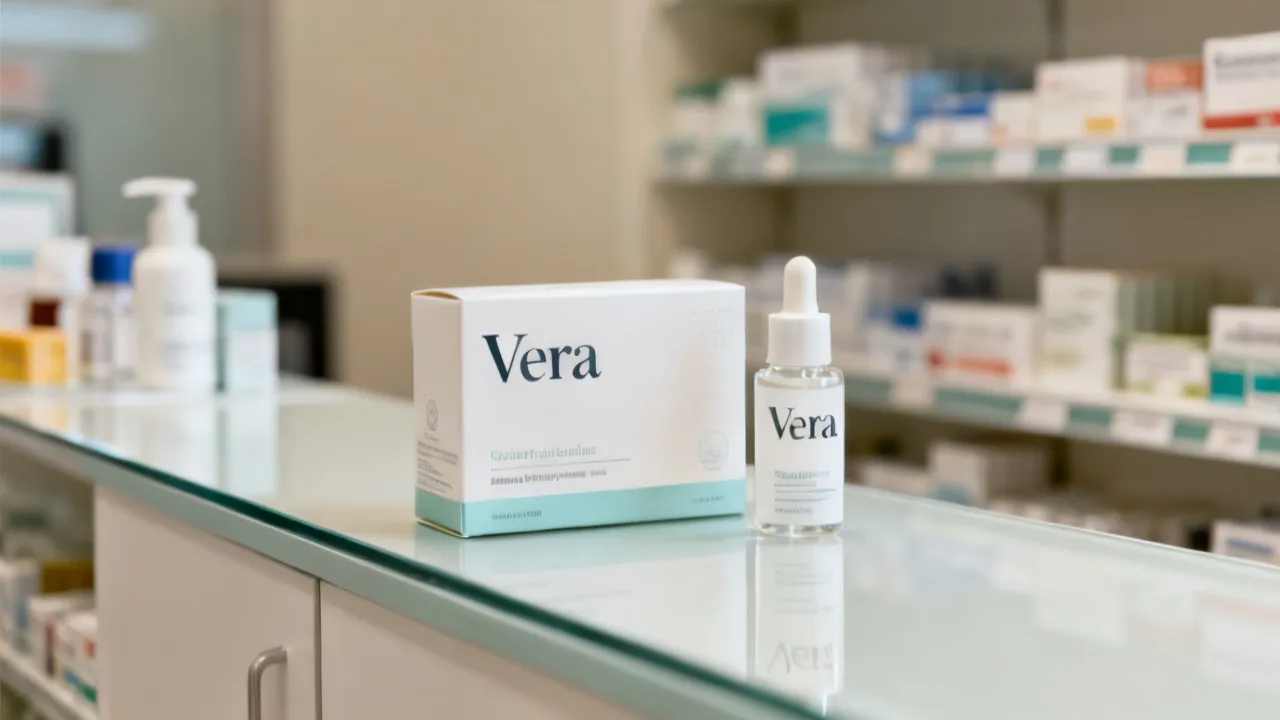
This guide helps you evaluate Vera products systematically, from quality signals and supplier credibility to suitability for different skin or usage needs. Vera is widely discussed as a brand name tied to consumer goods, where performance depends on formulation, handling, and documentation. Learn how to compare options, ask better questions, and meet practical requirements before purchase.
This guide explains fie14 and related purchasing considerations, focusing on typical pricing logic, supplier qualification, and practical requirements. Objectively, fie14 is treated here as a technical/product reference term used in procurement contexts. Background sections clarify how buyers evaluate quotes, documentation, and compliance, and how to avoid mismatches in scope. A comparison table and checklist support decision-making.